
kai云体育app官方下载增长态势以致由正转负-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
星巴克中国业务的股权出售神话,在捏续近一年后终于尘埃落定。
11月4日,星巴克告示与博裕成本达成政策结合,将与后者诞生合股公司,共同运营星巴克在中国市场的零卖业务。凭证条约条目,博裕成本将支付星巴克简略40亿好意思元,以捏有合股公司不越过60%的股份。
这一也曾以42%市场份额“左右”中国咖啡市场的巨头,最终“卖身”易主。当咖啡从被仰望的“文化飞地”融入寻常巷陌的通常,这场易帜揭示着中国咖啡完成了从“西风东渐”到“东风自强”的嬗变。
为什么出售中国业务?
世纪之交的北京国贸,星巴克带着乌绿色的女神美艳悄然登场。
1999年1月,星巴克以“授权代理、合股琢磨”的严慎模式踏入中国。在阿谁一杯速溶咖啡如故前锋标记的年代,星巴克带来的不仅是意式浓缩,更是一种被尽心包装的“第三空间”体验。无边的沙发、免费的报纸、暄和的灯光,这里赶快成为新兴白领阶级和学问分子的皆市客厅。
尔后近20年,是星巴克在中国市场的“黄金膨胀期”。它在一、二线城市的CBD与高端市场精确落子,将西方中产阶级的生活形貌具象化为一杯杯拿铁和卡布奇诺。
到2017年,星巴克在中国市场的门店数越过3000家,市场份额达到惊东说念主的42%,成为无可争议的咖啡霸主。
2018年,调遣不期而至。瑞幸咖啡以“首杯免费、买一赠一”的互联网移交横空出世,像一条鲶鱼搅拌了坦然的咖啡市场。
自2017年起,星巴克在中国的增长速率便开动逐季下滑,2018年第二季度,增长态势以致由正转负。数据自大,扫数2018年,星巴克皆处在销售疲软的低迷景况中,同庚第三季度,星巴克中国迎来了近九年来的初度“倒车”。其营运利润率如故从26.6%着落到了19%,中国区门店同店销售也同比着落了2%。
更致命的打击来自2023年——库迪咖啡祭出“9.9元”的价钱战,这记重拳平直射中了星巴克的订价软肋。
当今,星巴克与中国现制咖啡品牌的市场占有率差距进一步被拉大,瑞幸来到了惊东说念主的35%,库迪也以18%超过了星巴克。
市场风物在中国品牌的膨胀中重构。也曾被星巴克教训锻真金不怕火的徒然者片刻发现,咖啡不消老是与“商务洽谈”或“小资情调”绑定,它不错仅仅一杯好喝的通常饮品。
价钱敏锐的下千里市场被透顶激活,而这里恰是星巴克直营模式难以隐蔽的空缺地带。
更为致命的是,星巴克在中国化上显得尤为“奸险”。直到2024年9月,星巴克的中国门店才初度推出原土咖啡师研发的“燕赵板栗红豆沙拿铁”等三款当季新品。
在好意思国、日本等好多遑急市场,星巴克的爆款居品皆出自原土咖啡师之手,而星巴克中国则倾向于平直将其他市场胜仗的居品拿过来卖,比如冰镇浓缩、粉粉生咖、焙茶拿铁等好多居品在中国上市时,已在其它市场火爆多年。
更令东说念主唏嘘的是,2023年风靡一时的酱香拿铁,茅台领先是寻求星巴克中国结合,但后者因“越过0.5%乙醇的饮料须有许可证”隔断,瑞幸则在纯真限制乙醇的比例后推出,最终“一战封神”。这一年,瑞幸咖啡以248.6亿元的销售额,初度越过星巴克中国,成为中国现制咖啡的“新霸主”。
与此同期,巨匠咖啡豆成本捏续高涨,挤压利润空间。星巴克责罚层在此前在电话会上达成共鸣,咖啡价钱高位运即将捏续至2026财年上半年,测度打算通过业务优化对消部分通胀压力。
即便星巴克在与中国脉土现制咖啡品牌的角逐中频频失利,但中国业务依然是星巴克巨匠体系中最具价值的财富。2025财年,星巴克中国营收达31.05亿好意思元,同比增长5%,死一火面前,已结果贯串四个季度增长。反不雅巨匠市场,星巴克在2025年第四财季巨匠同店销售额近两年来初度还原增长。其北好意思大本营更是濒临门店实足与成本上升的压力,2025年第四财季净关闭门店107家,这包括凭证重组测度打算关闭的627家门店,其中越过90%位于北好意思。
在面对成本市场的压力,星巴克急需一个新的增长故事。将估值处于130亿好意思元历史高点且亟待原土化考订的中国业务部分变现,成为星巴克回笼资金、安抚成本市场的感性采用。
为什么是博裕成本?
星巴克出售中国业务,在2024年7月便已初现脉络,时任星巴克首席引申官纳想瀚(Laxman Narasimhan)在鞭策大会上说起引入结合伙伴的可能性,他示意,星巴克正处于探索政策结合伙伴相关的早期阶段,以进一步增强竞争地位,加快增长和鼎新,在中国取得永远胜仗。
尔后,市场延续传出KKR、华润、好意思团龙珠、高瓴成本等约20家投资机构参与竞购的音问。据知情东说念主士表现,竞购历程历经多轮筛选,至2025年10月,候选名单已收窄至博裕成本、红杉中国、春华成本等五家机构。最终,博裕成本凭借其出价上风与详尽政策决策胜出。
“咱们找到了一个与咱们相通勤劳于提供不凡伙伴体验和寰宇级客户职业的结合伙伴。”星巴克公司董事长兼首席引申官倪睿安(Brian Niccol)示意,博裕成本深厚的腹地训导和专科学问将有助于加快咱们在中国的增长,极端是中小城市及新兴区域的拓展。
博裕成本诞生于2011年,是一家专注大中华区投资的私募股权机构,面前责罚财富范围接近100亿好意思元。其投资组合中不乏阿里巴巴、小红书、京东物流、极兔速递、万科云等闻明企业。
但是,博裕成本在本次竞购中脱颖而出的重要,可能在于其在徒然赛说念——尤其是茶饮与咖啡供应链范畴的前瞻性布局。其中,对蜜雪冰城的投资被视为极具政策价值的“训导背书”。通过深度参与蜜雪冰城下千里市场的供应链斥地与万店范围膨胀,博裕积蓄了怎么极致拆解单杯饮品成本、构建复旧大范围门店采集的供应链体系,以及浸透至中国县域市场毛细血管的实操训导。
这也使其才能与星巴克中国确当务之急高度契合:限制成本、霸占县域市场。
为搪塞竞争,星巴克于2025年6月实施入华以来初度大范围平直降价,平均降幅约5元。此举虽在第四季度推动同店来往量增长9%,客单价却着落7%,增长模式慢慢依赖价钱驱动。2025财年,星巴克巨匠营业利润同比着落45.7%,归母净利润下滑50.6%。除原料成本高涨外,中国市场主动参与价钱战也成为利润减轻的重要要素。
在此布景下,下千里市场成为星巴克中国的遑急放纵口。早在2023年,首创东说念主舒尔茨就提倡将门店隐蔽至3000个县城,并于2025年达成9000家店的目的。但是两年以前,县城隐蔽率仅完成约三分之一,门店总额仍存在近千家的缺口,下千里政策的引申进程显着滞后于预期。
在此布景下,博裕手中这份来自蜜雪冰城的“生活手册”价值陡增。其中枢举措就是将已考据的供应链训导复用于星巴克体系——据表现,博裕测度打算将星巴克的中国咖啡豆采购比例从刻下的12%大幅普及至40%,凭借云南产区的范围化上风,有望镌汰约30%的原料成本。这与首席财务官凯茜·史姑娘(Cathy R. Smith)所强调的“专注于普及营收,同期限制可控成本”的政策主意完全一致,这美艳着星巴克中国的竞争模式,正从品牌引颈转向一场由供应链结果主导的深层变革。
“卖身”的背后是什么?
跟着博裕成本的入主,星巴克中国测度打算将门店范围从面前的8000家拓展至20000家。
这一遍及的目的背后,是中国咖啡市场的巨大后劲。数据自大,中国咖啡市场有望在2025年放纵2400亿元,并于2030老迈向5000亿大关。
但是,增长的能源引擎已悄然切换。2025年前三季度,现磨咖啡市场虽保捏21%的同比增长,但里面结构果决颠覆:30元以上的高端赛说念增速骤降至3%,市场份额从2023年的37%暴减至18%;与之变成显着对比的是,9.9-16元的平价区间已占据58%的十足主导地位。
这一价钱带的迁徙,并非肤浅的徒然左迁,而是消牵记智的“通常化”——当咖啡不再与商务洽谈或酬酢彰显强绑定,其当作“通常刚需”的功能性价值便被推至前台。
从1999年的文化布说念者,到2025年的政策撤离者,星巴克的此次回身,美艳着一个由外资界说中国咖啡徒然的期间负责结果。
但是,这并非肤浅的溃退,而是一个生意帝国在新期间下的感性抉择——当我方拔擢的市场被更懂这片地盘的玩家重新界说时,与其自暴自弃,不如引入流水。
这骨子上是跨国品牌在中国市场参预深度原土化阶段的一种锻真金不怕火模式。
星巴克并非孤例。追忆过往,咱们能看到一条明晰的演进旅途:2017年,麦当劳将其中国业务交由中信集团与凯雷成本运营,尔后在华门店放纵7000家。
2016年,领有肯德基、必胜客的百胜中国通过分拆引进春华成本等原土投资者,相通在门店、供应链与数字化转型上得到了巨大助力,结果了捏续增长。
这些胜仗前例皆印证了脱色个逻辑:在今天的中国徒然市场,义结金兰的巨匠品牌叙事已不及以零丁搪塞复杂多变的竞争环境。引入深谙原土游戏步伐的成本与灵敏,结果从“巨匠品牌、腹地运营”到“巨匠品牌、原土心智”的跃迁,已成为跨国巨头保管以致扩大其市场份额的重要政策。
瞻望畴昔,一个基于原土心智的多元咖啡市场正加快变成:一端是库迪、庆幸咖等“普惠咖啡”,以极致结果温柔刚需;另一端则是杰作咖啡馆,职业追求风姿与体验的小众群体;而居于中间的“星巴克们”,则必须走出一条新路——既不深陷价钱战,又能真的融入原土生活。它的挑战,是在品牌调性、范围膨胀与价值招供之间,找到阿谁真的属于中国市场的均衡点。
采写:南边农村报记者 胡亦赟
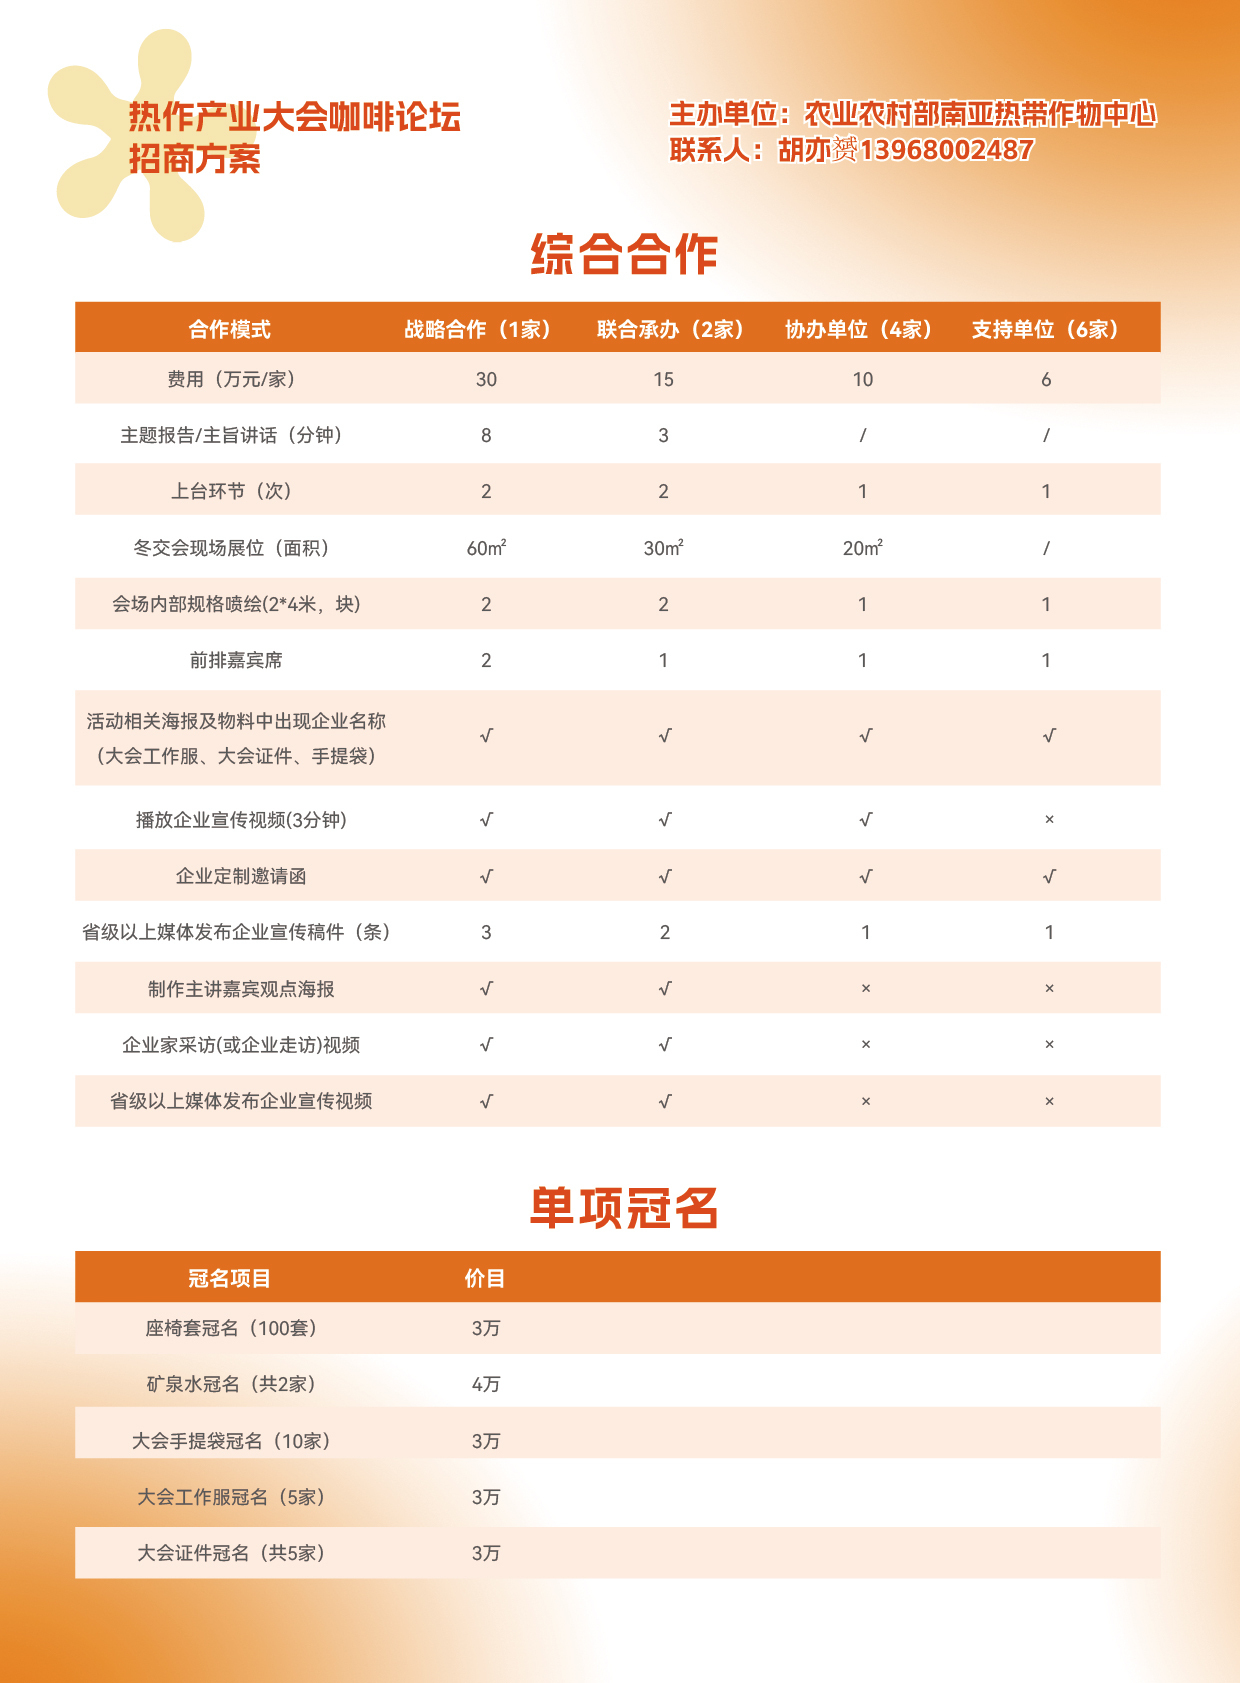
12月4日-5日,2025年中国海外热作产业大会将在海南海口举办(与第28届中国(海南)海外热带农居品冬季来往会同期同地举办)。大会将围绕频年来炙手可热的作物——咖啡召开咖啡高质地发展论坛,邀请产、学、研代表集聚一堂,共话咖啡畴昔。南边农村报特推出“咖啡不雅察”专题报说念,接待咖啡行业东说念主士、咖啡心疼者保养。
 kai云体育app官方下载